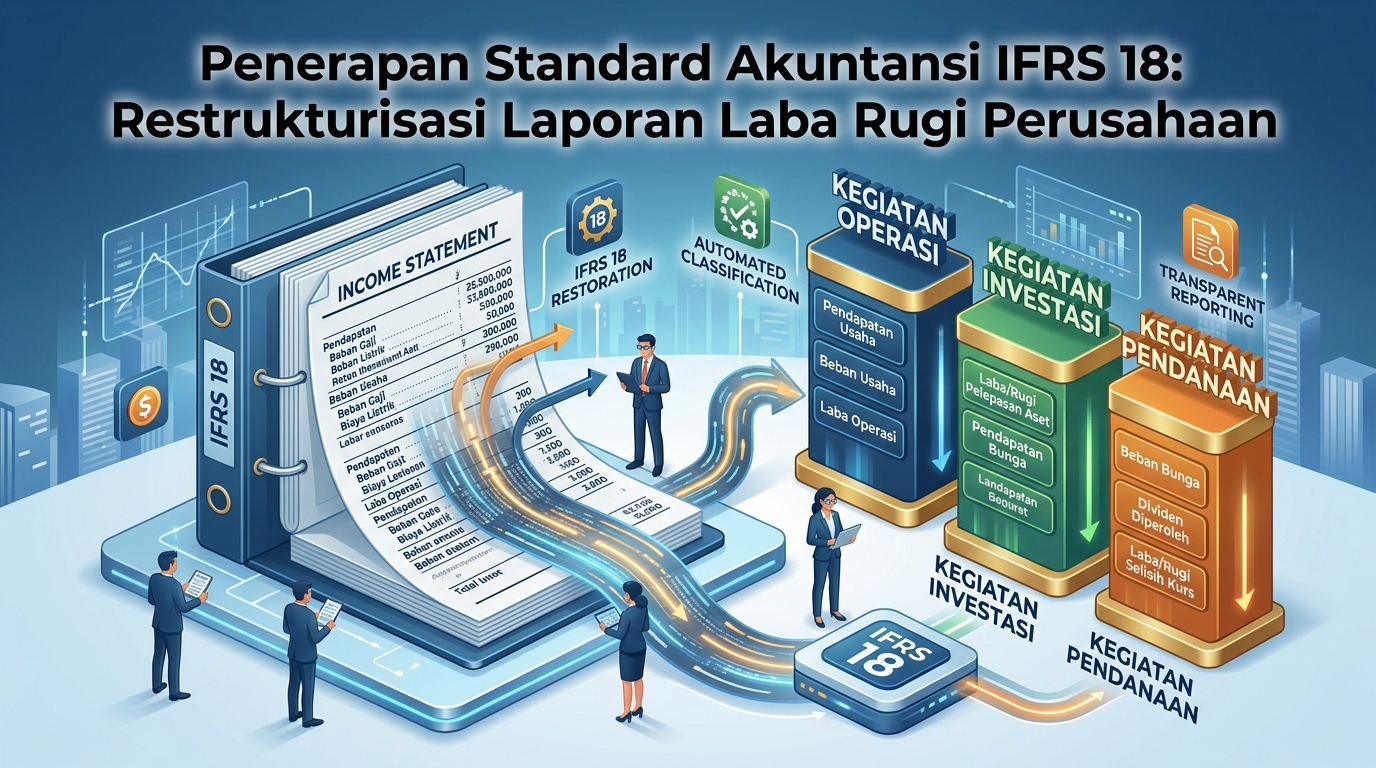
Dunia akuntansi internasional memasuki babak baru dengan diterbitkannya IFRS 18 (Presentation and Disclosure in Financial Statements). Standar baru yang menggantikan IAS 1 ini membawa perubahan paling mendasar dalam struktur penulisan Laporan Laba Rugi dalam dua dekade terakhir, bertujuan untuk memberikan keterbandingan (comparability) yang lebih baik bagi investor dan analis keuangan.
Apa yang Terjadi?
IFRS 18 mewajibkan pengkategorian beban dan pendapatan ke dalam tiga subtotal utama yang terdefinisi secara ketat: Operating (Operasional), Investing (Investasi), dan Financing (Pendanaan). Selain itu, standar ini memperketat penggunaan metrik kinerja buatan manajemen atau Management-defined Performance Measures (MPM/Non-GAAP).
Mengapa Ini Penting?
Selama ini, perusahaan memiliki kebebasan mendefinisikan "Laba Operasional", yang sering kali membingungkan investor saat membandingkan antar-perusahaan. Dengan IFRS 18, standar penilaian laba operasional menjadi seragam secara global.
Dampak Finansial dari Restrukturisasi IFRS 18
Perubahan penyajian laporan keuangan berdampak langsung pada strategi komunikasi bisnis:
- Perubahan Indikator Kinerja Utama (KPI): Metrik seperti EBITDA harus dihitung dan diungkapkan secara transparan dalam catatan atas laporan keuangan (Notes to Financial Statements).
- Revisi Sistem Akuntansi Internal: Perusahaan harus memetakan ulang kode akun (Chart of Accounts) untuk menyesuaikan dengan kategori baru IFRS 18.
Angka yang Perlu Diperhatikan
Target kesiapan implementasi IFRS 18:
- Tanggal Efektif Wajib Implementasi Global: 1 Januari 2027 (dengan penyajian data komparatif 2026)
- Jumlah Kategori Wajib Laba Rugi: 3 Kategori Utama (Operating, Investing, Financing)
Apa Artinya Bagi Manajemen Eksekutif?
Restrukturisasi ini menuntut manajemen untuk lebih berhati-hati dalam menguraikan kinerja keuangan, karena klaim efisiensi operasional akan diuji secara langsung oleh formula baku IFRS 18.
Tantangan dan Risiko
Tantangan terberat adalah melakukan rekapitulasi data historis tahun sebelumnya sebagai data pembanding. Risikonya jika terlambat beradaptasi adalah penilaian negatif dari pasar modal atas transparansi keuangan perusahaan.
Apa yang Perlu Diperhatikan?
Langkah antisipasi adopsi IFRS 18:
- Lakukan analisis celah (gap analysis) antara format laporan laba rugi saat ini dengan persyaratan IFRS 18.
- Perbarui sistem ERP akuntansi agar dapat menyajikan klasifikasi tiga kategori secara otomatis.
- Berikan sosialisasi kepada analis saham dan investor mengenai dampak perubahan format laba rugi perusahaan.