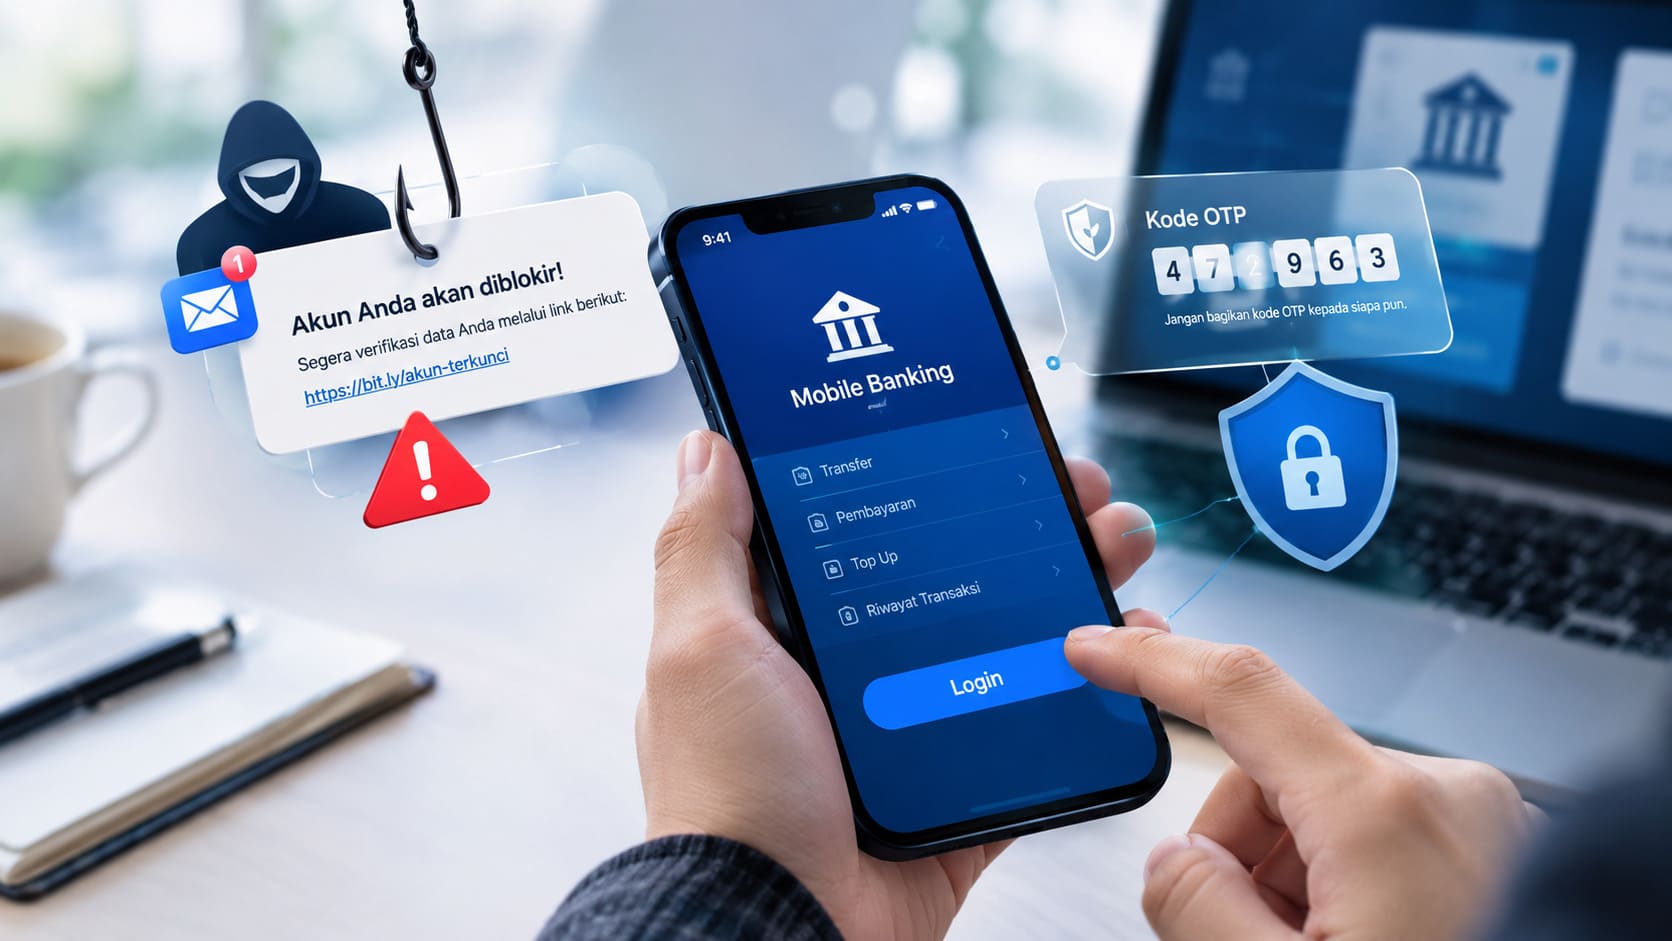
- Jangan Memberikan OTP kepada Orang Lain
- Hindari Menggunakan PIN yang Mudah Ditebak
- Jangan Menggunakan Password yang Sama untuk Semua Akun
- Jangan Sembarangan Mengklik Tautan
- Pastikan Aplikasi Mobile Banking Berasal dari Sumber Resmi
- Hindari Transaksi Keuangan Menggunakan Wi-Fi Publik
- Jangan Mengabaikan Notifikasi Transaksi
- Lindungi Smartphone seperti Melindungi Dompet
- Apa yang Harus Dilakukan Jika Menemukan Aktivitas Mencurigakan?
- Mobile Banking Aman Jika Penggunanya Waspada
- Referensi
Mobile banking telah mengubah cara masyarakat melakukan aktivitas perbankan. Jika dahulu transfer uang, pembayaran tagihan, dan pengecekan saldo harus dilakukan melalui ATM atau kantor cabang, kini semuanya dapat dilakukan melalui smartphone. Kemudahan tersebut membuat layanan perbankan digital semakin banyak digunakan dalam kehidupan sehari-hari. Namun, semakin banyak aktivitas keuangan dilakukan secara digital, semakin penting pula bagi pengguna untuk memahami cara menjaga keamanannya.
Pertanyaannya, apakah mobile banking benar-benar aman? Pada dasarnya, bank telah menerapkan berbagai mekanisme untuk melindungi transaksi nasabah, seperti autentikasi, enkripsi, PIN, biometrik, dan notifikasi transaksi. Otoritas Jasa Keuangan (OJK) melalui POJK Nomor 21 Tahun 2023 juga mewajibkan bank yang menyediakan layanan digital menerapkan paling sedikit two-factor authentication untuk verifikasi transaksi keuangan. Meskipun demikian, keamanan sistem tidak dapat sepenuhnya melindungi pengguna yang secara tidak sengaja memberikan informasi penting kepada pihak lain.
Jangan Memberikan OTP kepada Orang Lain
OTP (One-Time Password) merupakan kode verifikasi yang digunakan untuk mengonfirmasi aktivitas tertentu pada layanan digital. Kode ini biasanya dikirim melalui SMS atau aplikasi dan memiliki masa berlaku yang terbatas. Karena hanya terdiri dari beberapa angka, sebagian pengguna mungkin menganggap OTP sebagai informasi biasa. Padahal, kode tersebut dapat menjadi bagian penting dalam proses autentikasi transaksi atau aktivitas pada akun.
Penipu dapat memanfaatkan ketidaktahuan pengguna dengan mengaku sebagai petugas bank. Mereka mungkin mengatakan bahwa terdapat transaksi mencurigakan atau akun perlu diverifikasi, kemudian meminta korban menyebutkan kode OTP yang baru saja diterima. OJK mengingatkan masyarakat agar tidak memberikan data pribadi dan kode OTP kepada siapa pun. Oleh karena itu, jika menerima OTP ketika tidak sedang melakukan transaksi, jangan memberikan kode tersebut dan segera periksa aktivitas rekening melalui aplikasi resmi.
Hindari Menggunakan PIN yang Mudah Ditebak
PIN merupakan salah satu lapisan keamanan yang digunakan untuk mengakses layanan perbankan. Kesalahan yang sering dilakukan adalah menggunakan kombinasi angka yang mudah ditebak, seperti tanggal lahir atau angka berurutan. Informasi tersebut mungkin terlihat aman bagi pemilik rekening karena mudah diingat, tetapi dapat menjadi lebih mudah ditebak apabila informasi pribadi pengguna tersedia di tempat lain. OJK juga menyarankan agar pengguna tidak menggunakan PIN yang mudah ditebak, termasuk tanggal lahir atau angka berurutan.
PIN sebaiknya dibuat dengan kombinasi yang tidak berkaitan langsung dengan informasi pribadi. Pengguna juga tidak seharusnya mencatat PIN pada kertas yang disimpan bersama kartu atau menuliskannya di tempat yang mudah ditemukan. PIN tidak perlu diketahui oleh anggota keluarga, teman, maupun orang yang mengaku sebagai petugas bank. Semakin sedikit orang yang mengetahui informasi autentikasi, semakin kecil pula peluang informasi tersebut disalahgunakan.
Jangan Menggunakan Password yang Sama untuk Semua Akun
Menggunakan password yang sama untuk banyak akun memang terasa praktis karena pengguna hanya perlu mengingat satu kombinasi. Namun, kebiasaan tersebut dapat meningkatkan risiko apabila salah satu layanan mengalami kebocoran data. Jika kombinasi username dan password berhasil diperoleh pihak lain, kombinasi tersebut dapat dicoba pada layanan digital lainnya. Akibatnya, satu kebocoran dapat berpotensi memengaruhi beberapa akun sekaligus.
Untuk akun yang berkaitan dengan keuangan, pengguna sebaiknya menggunakan password yang berbeda dari akun media sosial atau layanan lainnya. Password juga sebaiknya tidak menggunakan informasi yang mudah ditebak, seperti nama, tanggal lahir, atau nomor telepon. Jika layanan menyediakan autentikasi tambahan, fitur tersebut sebaiknya diaktifkan sebagai lapisan perlindungan tambahan. Kebiasaan sederhana ini dapat mengurangi risiko ketika salah satu akun mengalami masalah keamanan.
Jangan Sembarangan Mengklik Tautan
Pesan yang mengatasnamakan bank sering kali dirancang agar terlihat meyakinkan. Isinya dapat berupa pemberitahuan transaksi mencurigakan, hadiah, perubahan kebijakan, atau permintaan untuk melakukan verifikasi rekening. Tujuannya adalah membuat pengguna percaya bahwa pesan tersebut berasal dari lembaga resmi. Padahal, tautan yang disertakan dapat mengarahkan pengguna ke halaman palsu yang dibuat untuk mencuri informasi.
Modus seperti ini dikenal sebagai phishing. Federal Trade Commission menjelaskan bahwa penipu dapat menggunakan email atau pesan teks untuk membuat korban memberikan informasi pribadi dan keuangan, termasuk informasi yang dapat digunakan untuk mengakses akun. OJK juga pernah memperingatkan mengenai penipuan yang mengatasnamakan bank melalui SMS dengan tautan berbahaya yang dapat mencuri data pribadi. Karena itu, jangan terburu-buru mengklik tautan hanya karena pesan terlihat resmi.
Pastikan Aplikasi Mobile Banking Berasal dari Sumber Resmi
Keamanan mobile banking juga berkaitan dengan keamanan smartphone yang digunakan untuk mengakses rekening. Aplikasi perbankan sebaiknya diunduh melalui toko aplikasi resmi dan pengguna perlu memastikan nama aplikasi serta pengembangnya sesuai dengan informasi dari bank. Hal ini penting karena aplikasi palsu dapat dibuat menyerupai aplikasi asli untuk mengelabui pengguna. Jika pengguna memasukkan informasi sensitif ke dalam aplikasi palsu, informasi tersebut dapat disalahgunakan.
Selain memastikan sumber aplikasi, pengguna juga perlu memperbarui aplikasi dan sistem operasi secara berkala. Pembaruan perangkat lunak dapat mencakup perbaikan terhadap masalah keamanan yang ditemukan pada versi sebelumnya. Pengguna juga sebaiknya menghapus aplikasi yang tidak lagi digunakan, terutama jika berasal dari sumber yang tidak jelas. Dengan menjaga aplikasi dan sistem operasi tetap diperbarui, pengguna dapat mengurangi risiko yang berasal dari kelemahan perangkat lunak.
Hindari Transaksi Keuangan Menggunakan Wi-Fi Publik
Wi-Fi publik memang memberikan kemudahan ketika pengguna berada di tempat umum. Namun, jaringan yang tidak dikenal sebaiknya tidak digunakan untuk aktivitas yang membutuhkan informasi sensitif, termasuk transaksi keuangan. OJK secara khusus menyarankan masyarakat untuk berhati-hati ketika melakukan transaksi pada akun keuangan melalui jaringan Wi-Fi publik. Risiko tersebut menjadi alasan mengapa jaringan pribadi atau jaringan yang dipercaya lebih baik digunakan untuk aktivitas perbankan.
Jika sedang berada di tempat umum dan perlu melakukan transaksi penting, pengguna dapat menggunakan jaringan seluler pribadi. Jika tetap menggunakan Wi-Fi, pastikan jaringan tersebut benar-benar berasal dari penyedia yang terpercaya dan bukan jaringan palsu yang dibuat untuk menjebak pengguna. Pengguna juga sebaiknya tidak memasukkan informasi sensitif pada perangkat yang bukan miliknya. Prinsip sederhananya adalah menggunakan perangkat dan jaringan yang berada dalam kendali sendiri ketika melakukan aktivitas keuangan.
Jangan Mengabaikan Notifikasi Transaksi
Notifikasi transaksi bukan sekadar pemberitahuan mengenai uang yang masuk atau keluar dari rekening. Fitur tersebut dapat menjadi salah satu mekanisme untuk mendeteksi aktivitas yang tidak dikenali. Misalnya, pengguna menerima notifikasi bahwa telah terjadi transfer dalam jumlah tertentu, padahal transaksi tersebut tidak pernah dilakukan. Kondisi seperti ini sebaiknya segera diperiksa melalui aplikasi atau kanal resmi bank.
OJK menyarankan pengguna mengaktifkan notifikasi dan memeriksa riwayat transaksi secara berkala. Jika ditemukan transaksi yang mencurigakan, pengguna perlu segera menghubungi bank dan melaporkannya. Kebiasaan memeriksa transaksi juga membantu pengguna lebih cepat mengetahui apabila terdapat aktivitas yang tidak sesuai dengan penggunaan normal rekening. Semakin cepat masalah diketahui, semakin cepat pula langkah pengamanan dapat dilakukan.
Lindungi Smartphone seperti Melindungi Dompet
Smartphone saat ini bukan lagi sekadar alat untuk melakukan panggilan atau mengirim pesan. Satu perangkat dapat menyimpan akses ke email, media sosial, marketplace, dompet digital, hingga aplikasi perbankan. Artinya, kehilangan smartphone dapat menimbulkan risiko yang jauh lebih besar daripada sekadar kehilangan perangkat keras. Karena itu, smartphone perlu diperlakukan seperti barang pribadi yang menyimpan informasi berharga.
Gunakan kunci layar yang kuat dan manfaatkan fitur biometrik apabila tersedia. Jangan sembarangan memberikan smartphone kepada orang lain, terutama ketika perangkat sedang dalam keadaan terbuka dan akun penting sedang aktif. Pengguna juga perlu berhati-hati ketika memasang aplikasi karena aplikasi tertentu dapat meminta izin untuk mengakses berbagai data atau fungsi perangkat. Kebiasaan tersebut merupakan bagian dari menjaga keamanan digital secara keseluruhan.
Apa yang Harus Dilakukan Jika Menemukan Aktivitas Mencurigakan?
Jika menemukan transaksi yang tidak dikenali atau menerima pesan mencurigakan, hal pertama yang perlu dilakukan adalah tidak panik. Jangan mengikuti instruksi dari pihak yang menghubungi melalui nomor, pesan, atau tautan yang tidak dapat diverifikasi. Jangan pula memberikan OTP, PIN, password, atau informasi pribadi lainnya dengan alasan apa pun. Sebaliknya, lakukan pemeriksaan melalui aplikasi atau kanal resmi bank.
Jika terdapat indikasi penipuan, segera hubungi bank melalui layanan resmi dan laporkan kejadian tersebut. Di Indonesia, masyarakat juga dapat menggunakan Indonesia Anti-Scam Centre (IASC) untuk melaporkan penipuan transaksi keuangan. OJK terus memperkuat IASC sebagai mekanisme koordinasi untuk mempercepat penanganan laporan scam, termasuk upaya pemblokiran rekening terkait dan pemulihan dana korban. Kecepatan dalam melaporkan kejadian dapat menjadi faktor penting dalam proses penanganan.
Mobile Banking Aman Jika Penggunanya Waspada
Mobile banking telah dilengkapi berbagai mekanisme keamanan untuk melindungi pengguna. Regulasi OJK juga mewajibkan bank memperhatikan manajemen risiko, keamanan data, perlindungan konsumen, serta autentikasi dalam penyelenggaraan layanan digital. Namun, sistem keamanan tersebut tetap membutuhkan perilaku pengguna yang tepat agar dapat bekerja secara optimal.
Tidak memberikan OTP, menggunakan PIN dan password yang aman, menghindari tautan mencurigakan, menggunakan aplikasi resmi, menjaga smartphone, serta memeriksa notifikasi transaksi merupakan langkah sederhana yang dapat dilakukan siapa saja. Keamanan digital tidak selalu membutuhkan pengetahuan teknologi yang rumit. Sering kali, perlindungan paling sederhana dimulai dari kebiasaan untuk berhenti sejenak, memeriksa informasi, dan tidak mudah percaya ketika seseorang meminta data pribadi.
Referensi
- Otoritas Jasa Keuangan. (2023). Peraturan Otoritas Jasa Keuangan Nomor 21 Tahun 2023 tentang Layanan Digital oleh Bank Umum. https://ojk.go.id/id/regulasi/Pages/Layanan-Digital-oleh-Bank-Umum.aspx
- Otoritas Jasa Keuangan. (2023). Keuangan digital. Edukasi Konsumen, Triwulan III 2023. https://ojk.go.id/id/Publikasi/E-Magazine/Documents/Majalah%20Edukasi%20Konsumen%20Triwulan%20III%202023.pdf
- Otoritas Jasa Keuangan. (2025, March 5). Waspada penipuan mengatasnamakan bank melalui SMS. https://ojk.go.id/id/berita-dan-kegiatan/info-terkini/Pages/Waspada-Penipuan-Mengatasnamakan-Bank-melalui-SMS.aspx
- Otoritas Jasa Keuangan. (2026, July). Siaran pers: OJK ingatkan bahaya scam yang semakin meluas, PBB apresiasi peran OJK dalam penanganan scam. https://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/Seminar-Anti-Scam-OJK-UNODC-2026.aspx
- Federal Trade Commission. (2022). How to recognize and avoid phishing scams. Consumer Advice. https://consumer.ftc.gov/articles/how-recognize-avoid-phishing-scams